KT&G 주가가 오를 것으로 전망됐다.
내년에도 담배 판매가 감소하지만 그 폭이 올해보다는 줄어 실적이 좋아질 것으로 예상됐다.
박애란 KB증권 연구원은 6일 KT&G의 목표주가를 12만 원, 투자의견을 매수(BUY)로 유지했다.
KT&G 주가는 5일 9만7500원에 장을 마쳤다.
박 연구원은 "KT&G는 올해 국내외의 담배 판매량 감소에 따른 기저 효과로 내년에는 실적 개선이 가능할 것"이라고 예상했다.
KT&G는 내년에 매출 4조7869억 원, 영업이익 1조 4002억 원을 거둘 것으로 추정됐다. 지난해 같은 기간보다 매출은 8.3%, 영업이익은 11.5% 늘어나는 것이다.
2019년 국내시장에서 일반 궐련담배는 전자담배로 수요 이전에 따른 판매량 감소가 지속되지만 올해보다는 그 폭이 축소될 것으로 전망됐다. 전자담배 판매량은 20억4천만 본으로 올해보다 66.5% 늘어날 것으로 예상됐다.
2019년 담배 수출량은 383억 본을 보일 것으로 추정됐다. 올해보다 11.8% 증가하는 것이다. 다만 2017년과 비교하면 84.3%에 그치는 수준이다.
박 연구원은 "KT&G는 수원 부지 개발에 따른 분양수익으로 2023년까지 매출 1조5천억 원이 예상되는 등 내년 이익의 증가 가시성이 뚜렷하다"고 봤다. [비즈니스포스트 고진영 기자]
내년에도 담배 판매가 감소하지만 그 폭이 올해보다는 줄어 실적이 좋아질 것으로 예상됐다.
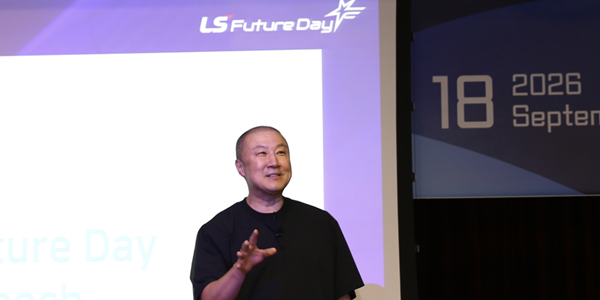
▲ 백복인 KT&G 대표이사 사장.
박애란 KB증권 연구원은 6일 KT&G의 목표주가를 12만 원, 투자의견을 매수(BUY)로 유지했다.
KT&G 주가는 5일 9만7500원에 장을 마쳤다.
박 연구원은 "KT&G는 올해 국내외의 담배 판매량 감소에 따른 기저 효과로 내년에는 실적 개선이 가능할 것"이라고 예상했다.
KT&G는 내년에 매출 4조7869억 원, 영업이익 1조 4002억 원을 거둘 것으로 추정됐다. 지난해 같은 기간보다 매출은 8.3%, 영업이익은 11.5% 늘어나는 것이다.
2019년 국내시장에서 일반 궐련담배는 전자담배로 수요 이전에 따른 판매량 감소가 지속되지만 올해보다는 그 폭이 축소될 것으로 전망됐다. 전자담배 판매량은 20억4천만 본으로 올해보다 66.5% 늘어날 것으로 예상됐다.
2019년 담배 수출량은 383억 본을 보일 것으로 추정됐다. 올해보다 11.8% 증가하는 것이다. 다만 2017년과 비교하면 84.3%에 그치는 수준이다.
박 연구원은 "KT&G는 수원 부지 개발에 따른 분양수익으로 2023년까지 매출 1조5천억 원이 예상되는 등 내년 이익의 증가 가시성이 뚜렷하다"고 봤다. [비즈니스포스트 고진영 기자]