SK머티리얼즈 주가가 오를 것으로 전망됐다.
자회사가 실적 증가세를 이어가면서 연 매출 1조 원 달성도 가시권에 들어왔다는 분석이 나온다.
김경민 하나금융투자 연구원은 31일 SK머티리얼즈 목표주가 23만 원, 투자의견 매수(BUY)를 유지했다.
SK머티리얼즈 주가는 30일 15만6600원에 거래를 마쳤다.
김 연구원은 “SK머티리얼즈는 자회사 실적 기여가 빠르게 늘어날 것”이라며 “중장기 연 매출 1조 원을 달성할 가능성이 크다”고 말했다.
김 연구원은 2019년에 SK머티리얼즈가 매출 8376억 원, 영업이익 2328억 원을 낼 것으로 전망했다. 자회사 SK에어가스와 SK트리켐이 각각 매출 1646억 원, 1056억 원씩을 낼 것으로 바라봤다.
SK에어가스와 SK트리켐은 계열사 내부(캡티브) 고객 확보로 중장기 연매출이 2천억 원까지 될 것으로 전망됐다. SK머티리얼즈의 특수가스에서 매년 매출 6천억 원 이상이 나오기 때문에 자회사를 합해 매출 1조 원 달성이 가능하다고 봤다.
영업이익 역시 본업인 특수가스의 마진이 감소하는데도 자회사 실적 증가에 힘입어 지속적으로 늘어나는 것으로 파악됐다.
SK머티리얼즈는 2018년 4분기에 매출 2015억 원, 영업이익 571억 원을 내 시장 기대치를 넘어섰다.
본업인 특수가스에서 제품가격과 출하가 이전 분기보다 안정적 수준을 보였고 SK에어가스와 SK트리켐 매출이 직전 분기보다 18%, 20%씩 증가했다. 계절적 성수기가 실적을 뒷받침했다.
김 연구원은 최근 삼불화질소 및 가스장치 공급사 버슘(Versum)과 반도체 공정용 소재 및 소모품 공급사 인테그리스(Entegris)의 합병 발표 후 두 회사의 주가가 올랐다며 이를 계기로 SK머티리얼즈를 향한 관심이 높아할 수 있다고 봤다.
그는 “SK머티리얼즈는 인수합병(M&A)과 합작회사(JV)를 통해 성장 중이고 계열사 내부 고객 확보 효과로 이익 증가 속도가 버슘이나 인테그리스보다 빠르다”며 “두 회사 합병을 계기로 SK머티리얼즈의 외국인 투자자 지분이 더욱 확대될 것”이라고 말했다. [비즈니스포스트 김디모데 기자]
자회사가 실적 증가세를 이어가면서 연 매출 1조 원 달성도 가시권에 들어왔다는 분석이 나온다.
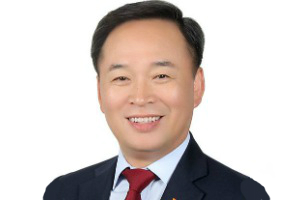
▲ 장용호 SK머티리얼즈 대표이사 사장.
김경민 하나금융투자 연구원은 31일 SK머티리얼즈 목표주가 23만 원, 투자의견 매수(BUY)를 유지했다.
SK머티리얼즈 주가는 30일 15만6600원에 거래를 마쳤다.
김 연구원은 “SK머티리얼즈는 자회사 실적 기여가 빠르게 늘어날 것”이라며 “중장기 연 매출 1조 원을 달성할 가능성이 크다”고 말했다.
김 연구원은 2019년에 SK머티리얼즈가 매출 8376억 원, 영업이익 2328억 원을 낼 것으로 전망했다. 자회사 SK에어가스와 SK트리켐이 각각 매출 1646억 원, 1056억 원씩을 낼 것으로 바라봤다.
SK에어가스와 SK트리켐은 계열사 내부(캡티브) 고객 확보로 중장기 연매출이 2천억 원까지 될 것으로 전망됐다. SK머티리얼즈의 특수가스에서 매년 매출 6천억 원 이상이 나오기 때문에 자회사를 합해 매출 1조 원 달성이 가능하다고 봤다.
영업이익 역시 본업인 특수가스의 마진이 감소하는데도 자회사 실적 증가에 힘입어 지속적으로 늘어나는 것으로 파악됐다.
SK머티리얼즈는 2018년 4분기에 매출 2015억 원, 영업이익 571억 원을 내 시장 기대치를 넘어섰다.
본업인 특수가스에서 제품가격과 출하가 이전 분기보다 안정적 수준을 보였고 SK에어가스와 SK트리켐 매출이 직전 분기보다 18%, 20%씩 증가했다. 계절적 성수기가 실적을 뒷받침했다.
김 연구원은 최근 삼불화질소 및 가스장치 공급사 버슘(Versum)과 반도체 공정용 소재 및 소모품 공급사 인테그리스(Entegris)의 합병 발표 후 두 회사의 주가가 올랐다며 이를 계기로 SK머티리얼즈를 향한 관심이 높아할 수 있다고 봤다.
그는 “SK머티리얼즈는 인수합병(M&A)과 합작회사(JV)를 통해 성장 중이고 계열사 내부 고객 확보 효과로 이익 증가 속도가 버슘이나 인테그리스보다 빠르다”며 “두 회사 합병을 계기로 SK머티리얼즈의 외국인 투자자 지분이 더욱 확대될 것”이라고 말했다. [비즈니스포스트 김디모데 기자]