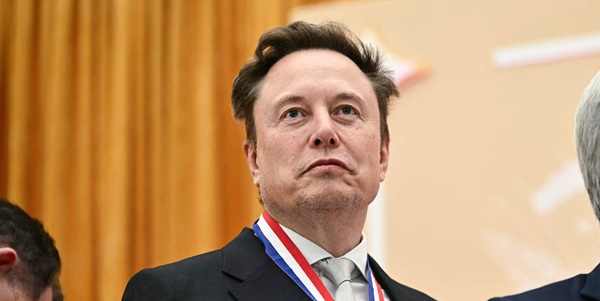
▲ 스페이스X와 테슬라의 일론 머스크 CEO가 두 회사에 특별위원회를 구성해 합병 추진을 논의하고 있다고 밝혔다. 증권가에서 이를 두고 긍정적 평가가 이어지고 있다. 하지만 테슬라 주주들의 승인을 받기 위한 조건은 만만찮을 것으로 보인다. 일론 머스크 테슬라 CEO. <연합뉴스>
그러나 합병이 성사되기 위해서는 테슬라 주가에 매우 높은 프리미엄이 붙어야 하고 대규모 사업 재편이 이뤄져야 할 수도 있다는 분석이 제시됐다.
20일(현지시각) 일론 머스크 CEO는 스페이스X의 3분기 실적 발표 콘퍼런스콜에서 테슬라와 합병을 논의하기 위한 특별위원회를 구성했다고 밝혔다.
머스크 CEO는 합병에 분명한 장점이 있지만 자신은 이해충돌 문제를 고려해 논의에 참여하지 않고 있다며 구체적 조건이나 성사 여부도 모두 확실하지 않다고 덧붙였다.
로이터는 머스크 CEO의 발표 뒤 스페이스X와 테슬라의 합병이 여러 측면에서 전략적으로 유리한 시나리오라는 증권업계 전문가들의 의견이 나오고 있다고 전했다.
투자기관 딥워터애셋매니지먼트의 진 먼스터 파트너는 합병이 2년 안에 추진될 가능성이 95% 수준에 이른다며 이르면 향후 1년 안에 관련 절차가 진행될 수도 있다고 내다봤다.
투자은행 요크빌아이브스의 댄 아이브스 파트너는 로이터에 “합병은 두 회사 모두의 입장에서 당연한 선택”이라며 “주주들도 이를 원할 것”이라고 말했다.
조사기관 퓨처럼그룹의 대니얼 뉴먼 CEO도 “두 회사의 결합은 사실상 불가피한 수순”이라며 인공지능(AI)과 자율주행, 로봇공학과 우주 분야 경쟁력을 강화해 미래 사업에서 유리한 위치를 차지할 수 있을 것이라고 말했다.
테슬라와 스페이스X가 합병하면 시가총액 3조5천억 달러(약 4636조 원)의 거대 기업이 탄생한다. 현재 시총 기준으로 엔비디아와 애플, 구글 지주사 알파벳과 마이크로소프트에 이어 5위다.
투자 플랫폼 이토로의 조시 길버트 연구원은 로이터에 "테슬라와 스페이스X의 사업이 모두 인공지능을 기반으로 하는 만큼 합병 논리는 충분하다”며 “주주들이 단일 종목으로 전기차와 로봇, AI와 우주 산업에 모두 투자할 수 있다”고 전했다.
저스투스 파르마 포르투나인베스트먼트 CEO는 “테슬라는 높은 이익률과 현금 창출력으로 스페이스X의 우주 데이터센터를 비롯한 신사업에 자금을 지원할 수 있다”고 말했다.
두 회사가 합병하면 테슬라가 전기차와 로보택시 등 주요 사업에서 벌어들이는 현금이 스페이스X의 중장기 경쟁력 강화를 위해 활용될 수 있다는 것이다.
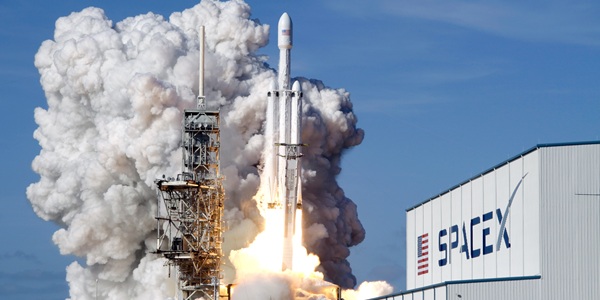
▲ 미국 플로리다에 위치한 스페이스X 로켓 설비. <연합뉴스>
아이브스 연구원은 스페이스X와 합병에 필요한 만큼의 주주 승인을 받으려면 테슬라 주가가 1주당 550달러 수준에 이르러야 할 수도 있다고 바라봤다.
이는 20일 종가인 373.71달러와 비교해 약 47% 높은 수준이다.
투자전문지 마켓워치에 따르면 투자기관 RBC캐피털의 톰 나라얀 연구원도 테슬라 주가가 1주당 480달러 안팎으로 책정돼야만 주주들이 합병을 받아들일 수 있다고 추산했다.
조사기관 CFRA의 개럿 넬슨 연구원도 마켓워치에 “스페이스X와 합병을 가로막는 유일한 장벽은 테슬라 주주들이 이를 통해 이익을 볼 것이라는 점을 설득하는 것”이라고 말했다.
머스크 CEO는 스페이스X 의결권의 약 80%를 보유하고 있어 테슬라와 합병 안건에 다른 주주들의 동의가 반드시 필요하지 않다.
반면 테슬라는 전체 주식의 50%에 해당하는 찬성표를 확보해야 하기 때문에 머스크 CEO를 비롯한 경영진이 주주들을 설득하는 작업이 만만치 않을 것으로 예상된다.
증권가의 분석대로 테슬라 주가에 높은 프리미엄을 붙여 합병을 성사시키면 머스크 CEO의 지배력이 낮아지거나 불공정거래 관련 문제가 불거질 수도 있다.
투자기관 파운더ETF의 마이클 모너핸 매니저는 스페이스X의 미국 정부 사업 수주와 테슬라의 중국 사업이 합병 뒤 국가 안보 문제로 번질 가능성도 지적했다.
결국 테슬라가 중국 사업을 완전히 분리하는 등 대대적 사업 재편을 실시해야 할 수도 있다는 분석이 이어졌다.
스페이스X와 테슬라는 당분간 합병 추진 계획을 구체화하는 과정에서 두 회사의 시너지와 성장 잠재력을 앞세워 테슬라 주주들을 설득하는 데 총력을 기울일 공산이 크다.
대표적 ‘테슬라 낙관론자’로 평가받는 아크인베스트먼트의 캐시 우드 CEO는 19일 보고서를 내고 테슬라와 스페이스X 합병에 긍정적 평가를 전했다. 이는 테슬라의 반도체와 휴머노이드 로봇 등 사업에도 긍정적 효과를 낼 수 있다는 것이다.
스페이스X의 매출이 2031년에는 테슬라를 뛰어넘을 것이라는 전망도 제시됐다. 테슬라 주주들도 스페이스X와 합병으로 이득을 볼 수 있다는 점을 시사한 셈이다.
아크인베스트먼트는 보고서에서 테슬라의 2031년 예상 주가로 4400달러를 제시했다. 이는 현재의 약 12배 수준이다. 김용원 기자