SK하이닉스 주가가 오를 것으로 예상됐다.
D램업황이 안정적이고 모바일 쪽에서 반도체 수요도 하반기에 회복될 것으로 보인다.
김록호 하나투자증권 연구원은 SK하이닉스의 목표주가를 12만 원, 투자의견 매수(BUY)를 유지했다.
SK하이닉스 주가는 20일 8만7800원으로 거래를 마쳤다.
김 연구원은 “SK하이닉스의 메모리반도체 공급은 증가했지만 경쟁사의 증설이 늦어지고 있어 D램 공급부족 현상이 지속될 것”이라며 “72단 3D 낸드플래시를 탑재한 엔터프라이즈용 SSD출시도 실적에 긍정적 영향을 미칠 것”이라고 예상했다.
상반기 예상보다 부진했던 모바일 수요도 하반기에는 회복될 것으로 분석됐다.
김 연구원은 “1분기 D램 가격 상승에 따른 스마트폰업체 부담 확대와 스마트폰 판매 부진 등을 이유로 메모리반도체업황에 부정적 시각이 있었다”며 “상반기 부진한 스마트폰 판매에도 불구하고 D램 업황이 안정적인데다 애플의 새로운 스마트폰 D램 탑재량이 전작보다 많을 것으로 알려져 하반기 모바일 수요는 꾸준할 것”으로 내다봤다.
SK하이닉스는 2분기 매출 10조1400억 원, 영업이익 5조2천억 원을 낼 것으로 전망됐다. 전년보다 매출은 52%, 영업이익은 71% 늘어나는 것이다. [비즈니스포스트 감병근 기자]
D램업황이 안정적이고 모바일 쪽에서 반도체 수요도 하반기에 회복될 것으로 보인다.
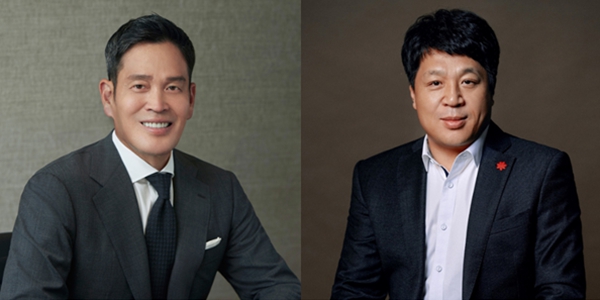
▲ 박성욱 SK하이닉스 대표이사 부회장.
김록호 하나투자증권 연구원은 SK하이닉스의 목표주가를 12만 원, 투자의견 매수(BUY)를 유지했다.
SK하이닉스 주가는 20일 8만7800원으로 거래를 마쳤다.
김 연구원은 “SK하이닉스의 메모리반도체 공급은 증가했지만 경쟁사의 증설이 늦어지고 있어 D램 공급부족 현상이 지속될 것”이라며 “72단 3D 낸드플래시를 탑재한 엔터프라이즈용 SSD출시도 실적에 긍정적 영향을 미칠 것”이라고 예상했다.
상반기 예상보다 부진했던 모바일 수요도 하반기에는 회복될 것으로 분석됐다.
김 연구원은 “1분기 D램 가격 상승에 따른 스마트폰업체 부담 확대와 스마트폰 판매 부진 등을 이유로 메모리반도체업황에 부정적 시각이 있었다”며 “상반기 부진한 스마트폰 판매에도 불구하고 D램 업황이 안정적인데다 애플의 새로운 스마트폰 D램 탑재량이 전작보다 많을 것으로 알려져 하반기 모바일 수요는 꾸준할 것”으로 내다봤다.
SK하이닉스는 2분기 매출 10조1400억 원, 영업이익 5조2천억 원을 낼 것으로 전망됐다. 전년보다 매출은 52%, 영업이익은 71% 늘어나는 것이다. [비즈니스포스트 감병근 기자]