[비즈니스포스트] GS피앤엘 목표주가가 줄줄이 낮아졌다.
실적 추정치 조정과 투자심리 악화, 호텔 시설 재투자 부담 등을 반영해 가치평가 기준이 조정됐다. 다만 방한 관광객 증가와 제한적인 호텔 공급에 힘입어 실적은 성장세를 이어갈 것으로 전망됐다.
5일 이기훈 하나증권 연구원은 GS피앤엘 목표주가를 기존 6만7천 원에서 5만8천 원으로 내렸다. 투자의견은 기존 매수(BUY)를 유지했다.
임수진 키움증권 연구원도 목표주가를 기존 7만 원에서 6만 원으로, 이화정 NH투자증권 연구원은 기존 6만6천 원에서 5만1천 원으로 각각 낮췄다. 두 증권사 모두 투자의견은 매수(BUY)로 유지했다.
목표주가 조정에는 실적 전망과 기업가치 산정 기준을 보수적으로 바꾼 영향이 반영됐다.
하나증권은 목표주가와 실제 주가의 괴리가 확대된 점을 고려해 목표 주가수익비율(PER)을 기존 19배에서 16배로 낮췄다. 키움증권은 내년 영업이익 전망치를 기존 1557억 원에서 1508억 원으로 낮췄다. 주식시장 수급 부진을 반영해 목표 주가수익비율(PER)도 기존 18배에서 16.5배로 내렸다.
NH투자증권은 가치평가 지표를 기업가치 대비 상각전영업이익(EV/EBITDA)에서 주가수익비율로 변경했다. 호텔을 직접 소유하는 사업 구조상 주기적인 시설 개보수가 필요하다는 점을 고려해 자본적 지출 부담을 반영했다.
GS피앤엘의 중장기 성장은 방한 관광객 증가에 따른 호텔 수요 확대가 뒷받침할 것으로 전망했다.
서울 주요 호텔의 객실점유율이 이미 높은 수준에 도달한 가운데 신규 공급은 제한적이어서 평균객실단가 상승이 이어질 것으로 예상됐다.
이기훈 연구원은 “높은 수요 대비 부족한 공급에도 객실점유율(OCC)의 추가 상승 여력마저 제한적이기에 평균객실단가(ADR)는 구조적으로 상승할 수밖에 없다”고 바라봤다.
원화 강세와 유류할증료 인상에 따른 우려에도 실제 방한 관광객 수요는 견조한 것으로 평가됐다. 3분기 방한 외국인 관광객은 약 640만 명으로 지난해 같은 기간보다 21.8% 증가했다.
임수진 연구원은 “현 시점은 분기 실적의 호조 여부와 무관하게 내년도 수요에 대한 우려가 주가를 제약하는 구간"이라며 "해당 우려가 해소되는 과정에서 점진적인 주가 회복이 나타날 것으로 기대된다”고 분석했다.
GS피앤엘은 3분기 연결기준 매출 1661억 원, 영업이익 413억 원을 냈다. 지난해 같은 기간보다 매출은 36%, 영업이익은 107% 늘어난 것이다.
그랜드인터컨티넨탈서울파르나스와 웨스틴서울파르나스의 객실점유율은 각각 90.1%, 90.9%를 기록했다. 웨스틴서울파르나스는 영업 정상화에 따라 평균객실단가도 30만 원 후반대로 회복했다.
다만 인건비 상승 등으로 일부 호텔의 수익성은 증권사 기대에 미치지 못한 것으로 평가됐다. 키움증권은 객실단가 상승으로 매출은 기대치를 웃돌았지만 인건비가 함께 늘면서 이익 증가 효과가 일부 상쇄됐다고 설명했다.
파르나스호텔 제주는 객실점유율이 88.2%로 지난해 같은 기간보다 5%포인트 낮아졌지만 평균객실단가가 약 50% 상승하며 영업이익 26억 원을 냈다. 지난해 같은 기간보다 54% 증가한 것이다.
4분기에도 주요 서울 호텔의 높은 객실점유율과 객실단가 상승세가 이어질 것으로 예상됐다. 다만 파르나스호텔 제주는 10~12월 동관 개보수에 따른 일부 영업 중단 영향을 받을 것으로 전망됐다.
하나증권은 GS피앤엘의 4분기 영업이익을 지난해 같은 기간보다 26% 증가한 393억 원으로, 키움증권은 11% 증가한 348억 원으로 각각 예상했다.
내년 영업이익은 하나증권이 1553억 원, 키움증권이 1508억 원으로 전망했다. 올해보다 약 16% 늘어나는 것이다.
주주환원 확대 움직임도 주목됐다.
이화정 연구원은 “4일 공시된 기업가치제고계획에 따른 최소 배당성향 50% 감안 시 2026년 예상 주당배당금(DPS)은 1450원”이라고 분석했다. 이를 바탕으로 올해 예상 배당수익률을 약 4%로 제시했다.
4일 GS피앤엘 주가는 3만3500원에 거래를 마쳤다. 이솔 기자
실적 추정치 조정과 투자심리 악화, 호텔 시설 재투자 부담 등을 반영해 가치평가 기준이 조정됐다. 다만 방한 관광객 증가와 제한적인 호텔 공급에 힘입어 실적은 성장세를 이어갈 것으로 전망됐다.
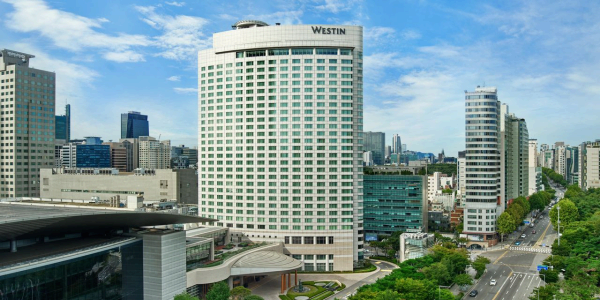
▲ 증권사 3곳이 GS피앤엘 목표주가를 하향조정했다. 사진은 서울 강남구 웨스틴서울파르나스 전경. <파르나스호텔앤리조트>
5일 이기훈 하나증권 연구원은 GS피앤엘 목표주가를 기존 6만7천 원에서 5만8천 원으로 내렸다. 투자의견은 기존 매수(BUY)를 유지했다.
임수진 키움증권 연구원도 목표주가를 기존 7만 원에서 6만 원으로, 이화정 NH투자증권 연구원은 기존 6만6천 원에서 5만1천 원으로 각각 낮췄다. 두 증권사 모두 투자의견은 매수(BUY)로 유지했다.
목표주가 조정에는 실적 전망과 기업가치 산정 기준을 보수적으로 바꾼 영향이 반영됐다.
하나증권은 목표주가와 실제 주가의 괴리가 확대된 점을 고려해 목표 주가수익비율(PER)을 기존 19배에서 16배로 낮췄다. 키움증권은 내년 영업이익 전망치를 기존 1557억 원에서 1508억 원으로 낮췄다. 주식시장 수급 부진을 반영해 목표 주가수익비율(PER)도 기존 18배에서 16.5배로 내렸다.
NH투자증권은 가치평가 지표를 기업가치 대비 상각전영업이익(EV/EBITDA)에서 주가수익비율로 변경했다. 호텔을 직접 소유하는 사업 구조상 주기적인 시설 개보수가 필요하다는 점을 고려해 자본적 지출 부담을 반영했다.
GS피앤엘의 중장기 성장은 방한 관광객 증가에 따른 호텔 수요 확대가 뒷받침할 것으로 전망했다.
서울 주요 호텔의 객실점유율이 이미 높은 수준에 도달한 가운데 신규 공급은 제한적이어서 평균객실단가 상승이 이어질 것으로 예상됐다.
이기훈 연구원은 “높은 수요 대비 부족한 공급에도 객실점유율(OCC)의 추가 상승 여력마저 제한적이기에 평균객실단가(ADR)는 구조적으로 상승할 수밖에 없다”고 바라봤다.
원화 강세와 유류할증료 인상에 따른 우려에도 실제 방한 관광객 수요는 견조한 것으로 평가됐다. 3분기 방한 외국인 관광객은 약 640만 명으로 지난해 같은 기간보다 21.8% 증가했다.
임수진 연구원은 “현 시점은 분기 실적의 호조 여부와 무관하게 내년도 수요에 대한 우려가 주가를 제약하는 구간"이라며 "해당 우려가 해소되는 과정에서 점진적인 주가 회복이 나타날 것으로 기대된다”고 분석했다.
GS피앤엘은 3분기 연결기준 매출 1661억 원, 영업이익 413억 원을 냈다. 지난해 같은 기간보다 매출은 36%, 영업이익은 107% 늘어난 것이다.
그랜드인터컨티넨탈서울파르나스와 웨스틴서울파르나스의 객실점유율은 각각 90.1%, 90.9%를 기록했다. 웨스틴서울파르나스는 영업 정상화에 따라 평균객실단가도 30만 원 후반대로 회복했다.
다만 인건비 상승 등으로 일부 호텔의 수익성은 증권사 기대에 미치지 못한 것으로 평가됐다. 키움증권은 객실단가 상승으로 매출은 기대치를 웃돌았지만 인건비가 함께 늘면서 이익 증가 효과가 일부 상쇄됐다고 설명했다.
파르나스호텔 제주는 객실점유율이 88.2%로 지난해 같은 기간보다 5%포인트 낮아졌지만 평균객실단가가 약 50% 상승하며 영업이익 26억 원을 냈다. 지난해 같은 기간보다 54% 증가한 것이다.
4분기에도 주요 서울 호텔의 높은 객실점유율과 객실단가 상승세가 이어질 것으로 예상됐다. 다만 파르나스호텔 제주는 10~12월 동관 개보수에 따른 일부 영업 중단 영향을 받을 것으로 전망됐다.
하나증권은 GS피앤엘의 4분기 영업이익을 지난해 같은 기간보다 26% 증가한 393억 원으로, 키움증권은 11% 증가한 348억 원으로 각각 예상했다.
내년 영업이익은 하나증권이 1553억 원, 키움증권이 1508억 원으로 전망했다. 올해보다 약 16% 늘어나는 것이다.
주주환원 확대 움직임도 주목됐다.
이화정 연구원은 “4일 공시된 기업가치제고계획에 따른 최소 배당성향 50% 감안 시 2026년 예상 주당배당금(DPS)은 1450원”이라고 분석했다. 이를 바탕으로 올해 예상 배당수익률을 약 4%로 제시했다.
4일 GS피앤엘 주가는 3만3500원에 거래를 마쳤다. 이솔 기자