[비즈니스포스트] 홍원학 삼성생명 대표이사가 생명보험업계에서 압도적 실적 역량을 입증하며 올해 말 인사에서 연임 가능성을 높이고 있다.
올해들어 이어지고 있는 호실적에 삼성전자 지분 배당수익까지 풍부한 유동성이 담보되고 있는 만큼 홍 대표의 해외 인수합병(M&A) 전략에도 더욱 힘이 실릴 것으로 전망된다.
17일 생명보험업계 3분기 실적을 종합하면 삼성생명은 ‘초격차’로 순이익 1위 자리를 지켰다.
삼성생명은 3분기 누적 연결기준 순이익(지배주주) 2조6859억 원을 거뒀다. 1년 전보다 26.9% 성장했다.
국내 주요 생명보험사 다수가 순이익 감소를 겪은 것과 달리 삼성생명은 성장세를 이어가며 격차를 벌렸다.
올해 들어 3분기까지 교보생명은 7082억 원, 신한라이프는 4194억 원, KB라이프는 2106억 원의 순이익을 올렸다. 지난해 같은 기간보다 각각 19.9%, 18.5%, 17.3% 줄었다.
같은 기간 한화생명은 연결기준 순이익 8656억 원을 올려 1년 전보다 12.6% 늘었지만 3분기만 놓고 보면 순손실 390억 원을 내면서 적자 전환했다.
반면 삼성생명은 3분기도 순이익 7924억 원을 내면서 1년 전보다 9.6% 증가했다.
삼성생명은 올해 순이익이 늘었을 뿐 아니라 9월 말 기준 자기자본도 보유 주식 평가이익 증가 등에 힘입어 123조1천억 원으로 지난해 말(64조8천억 원)보다 2배가량 증가했다.
홍원학 대표가 단단한 수익성을 바탕으로 해외 M&A에 더욱 힘을 줄 수 있는 여건이 마련됐다는 평가가 나온다.
국내 보험시장 성장세가 둔화하는 상황에서 M&A를 통한 해외사업 확대는 홍 대표의 주요 과제로 꼽힌다.
삼성생명은 이번 3분기 콘퍼런스콜에서 중장기적으로 해외사업을 세전이익 기준 20%까지 확장하겠다는 목표를 밝혔다.
삼성생명 분기보고서를 살펴보면 2026년 3분기 누적 연결기준 세전이익에서 국외부문이 차지하는 비중은 약 1.4%에 그친다.
홍 대표는 2024년 3월 취임 이후 꾸준히 해외사업 확대에 힘을 실었다.
삼성생명은 13일 자회사 삼성자산운용이 보유하던 미국 뉴욕법인과 영국 런던법인 지분 100% 인수를 마무리했다. 2014~2015년 삼성자산운용에 넘겼던 해외 투자 거점을 10여 년 만에 다시 직접 운영하게 된 것이다.
삼성생명은 홍 대표 시절인 2025년 영국 사모대출 운용사인 헤이핀 지분을 인수하기도 했다. 이미 2021년 영국 부동산 운용사 세빌스, 2023년 프랑스 인프라 운용사 메리디암의 소수 지분을 인수한 경험을 바탕으로 유럽시장을 확장한 것이다.
삼성그룹 금융계열사들이 삼성전자 등 주요 그룹 계열사와 발맞춰 해외 M&A에 힘을 싣는 흐름도 홍 대표의 해외 M&A 전략을 강화하는 요인으로 꼽힌다.
삼성생명, 삼성증권 등 삼성 금융계열사는 이달 일본 도쿄에 합동 사무소를 열고 시너지를 강화할 방침을 세웠다. 삼성화재는 2019년부터 여러 차례에 걸쳐 지분을 취득해 온 영국 특종보험사 캐노피우스 지분을 올해 추가로 인수하며 경영권을 확보하기로 했다.
삼성생명은 대규모 M&A를 하기 위한 자금도 풍부한 것으로 평가된다.
삼성생명 분기보고서에 따르면 9월 말 연결기준 현금 및 현금성자산은 5조7314억 원으로 2025년 말보다 26.3% 늘었다.
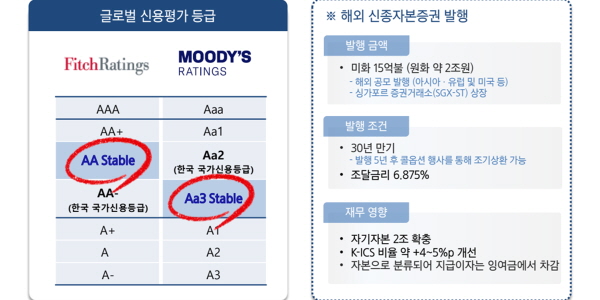
삼성생명은 2일 해외에서 15억 달러(약 2조 원) 규모 신종자본증권도 발행했다. 삼성생명은 이번 발행으로 자기자본 2조 원 확충, 지급여력비율(K-ICS) 약 4~5%포인트 개선이 예상된다고 설명했다.
 이완삼 최고재무책임자는 3분기 실적발표 콘퍼런스콜에서 발행 배경과 관련해 “해외 투자 등을 추진할 때 요구자본이 증가하는데 그 부담을 흡수할 수 있는 여력을 확보할 수 있다”고 말했다.
설용진 iM증권 연구원은 3분기 실적 관련 삼성생명 보고서에서 “신종자본증권이 다소 높은 금리(약 6.875%)로 발행된 점을 고려하면 자본 확충 목적보다 M&A 재원으로 활용될 것으로 전망한다”고 분석했다.
삼성생명이 보유한 삼성전자 지분가치와 특별배당에 따른 수익도 추후 해외 M&A의 기반이 될 수도 있다.
삼성생명은 측은 특별배당 재원 사용처가 확정되지 않았다는 점을 분명히 하고 있지만 그 규모가 만만치 않아 대규모 M&A에 쓰일 가능성은 충분하다.
삼성생명은 9월 말 기준 삼성전자 보통주 8.51%(4억9766만 주)를 보유한 최대주주다. 삼성전자는 10월29일 특별배당을 포함해 주당 4601원, 모두 약 30조 원 규모의 3분기 배당을 결의했는데 이에 따라 삼성생명이 받는 배당금은 약 2조3천억 원에 이른다.
이병건 DB증권 연구원은 최근 보고서에서 “삼성전자 배당금 유입에 따라 삼성생명 올해 연간 순이익은 4조 원대에 달할 것”이라고 내다봤다.
삼성생명이 삼성전자에서 받는 배당금은 향후 더욱 늘어날 것으로 예상된다.
삼성전자는 3분기 보고서에서 “2026년 주주환원 잔여 재원은 약 90~110조 원 규모로 예상된다”며 “3분기 30조 원 규모의 현금배당 이후 나머지 주주환원의 규모 및 구체적 시행 방안은 2026년 결산 후 2027년 1월 말 이사회에서 최종 결정할 계획”이라고 말했다.
보험업계에서는 홍 대표가 업권 부진 속에서도 사상 최대 실적을 이어가고 있고 대규모 M&A 가능성을 열어둔 만큼 연임 가능성을 높게 보고 있다.
홍원학 사장은 2023년 12월 삼성생명 대표이사 후보로 발탁돼 2024년 3월 정기 주주총회를 거쳐 취임했다. 임기는 2027년 3월까지다. 삼성금융 계열사 정기 임원인사는 일반적으로 11월 말~12월 초 진행된다. 김지영 기자
올해들어 이어지고 있는 호실적에 삼성전자 지분 배당수익까지 풍부한 유동성이 담보되고 있는 만큼 홍 대표의 해외 인수합병(M&A) 전략에도 더욱 힘이 실릴 것으로 전망된다.
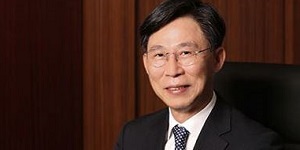
▲ 홍원학 삼성생명 대표이사 사장이 해외사업을 확장할 기반을 마련했다. <삼성생명>
17일 생명보험업계 3분기 실적을 종합하면 삼성생명은 ‘초격차’로 순이익 1위 자리를 지켰다.
삼성생명은 3분기 누적 연결기준 순이익(지배주주) 2조6859억 원을 거뒀다. 1년 전보다 26.9% 성장했다.
국내 주요 생명보험사 다수가 순이익 감소를 겪은 것과 달리 삼성생명은 성장세를 이어가며 격차를 벌렸다.
올해 들어 3분기까지 교보생명은 7082억 원, 신한라이프는 4194억 원, KB라이프는 2106억 원의 순이익을 올렸다. 지난해 같은 기간보다 각각 19.9%, 18.5%, 17.3% 줄었다.
같은 기간 한화생명은 연결기준 순이익 8656억 원을 올려 1년 전보다 12.6% 늘었지만 3분기만 놓고 보면 순손실 390억 원을 내면서 적자 전환했다.
반면 삼성생명은 3분기도 순이익 7924억 원을 내면서 1년 전보다 9.6% 증가했다.
삼성생명은 올해 순이익이 늘었을 뿐 아니라 9월 말 기준 자기자본도 보유 주식 평가이익 증가 등에 힘입어 123조1천억 원으로 지난해 말(64조8천억 원)보다 2배가량 증가했다.
홍원학 대표가 단단한 수익성을 바탕으로 해외 M&A에 더욱 힘을 줄 수 있는 여건이 마련됐다는 평가가 나온다.
국내 보험시장 성장세가 둔화하는 상황에서 M&A를 통한 해외사업 확대는 홍 대표의 주요 과제로 꼽힌다.
삼성생명은 이번 3분기 콘퍼런스콜에서 중장기적으로 해외사업을 세전이익 기준 20%까지 확장하겠다는 목표를 밝혔다.
삼성생명 분기보고서를 살펴보면 2026년 3분기 누적 연결기준 세전이익에서 국외부문이 차지하는 비중은 약 1.4%에 그친다.
홍 대표는 2024년 3월 취임 이후 꾸준히 해외사업 확대에 힘을 실었다.
삼성생명은 13일 자회사 삼성자산운용이 보유하던 미국 뉴욕법인과 영국 런던법인 지분 100% 인수를 마무리했다. 2014~2015년 삼성자산운용에 넘겼던 해외 투자 거점을 10여 년 만에 다시 직접 운영하게 된 것이다.
삼성생명은 홍 대표 시절인 2025년 영국 사모대출 운용사인 헤이핀 지분을 인수하기도 했다. 이미 2021년 영국 부동산 운용사 세빌스, 2023년 프랑스 인프라 운용사 메리디암의 소수 지분을 인수한 경험을 바탕으로 유럽시장을 확장한 것이다.
삼성그룹 금융계열사들이 삼성전자 등 주요 그룹 계열사와 발맞춰 해외 M&A에 힘을 싣는 흐름도 홍 대표의 해외 M&A 전략을 강화하는 요인으로 꼽힌다.
삼성생명, 삼성증권 등 삼성 금융계열사는 이달 일본 도쿄에 합동 사무소를 열고 시너지를 강화할 방침을 세웠다. 삼성화재는 2019년부터 여러 차례에 걸쳐 지분을 취득해 온 영국 특종보험사 캐노피우스 지분을 올해 추가로 인수하며 경영권을 확보하기로 했다.
삼성생명은 대규모 M&A를 하기 위한 자금도 풍부한 것으로 평가된다.
삼성생명 분기보고서에 따르면 9월 말 연결기준 현금 및 현금성자산은 5조7314억 원으로 2025년 말보다 26.3% 늘었다.
삼성생명은 2일 해외에서 15억 달러(약 2조 원) 규모 신종자본증권도 발행했다. 삼성생명은 이번 발행으로 자기자본 2조 원 확충, 지급여력비율(K-ICS) 약 4~5%포인트 개선이 예상된다고 설명했다.
▲ 삼성생명은 해외에서 15억 달러(약 2조 원) 규모 신종자본증권을 발행하는 데 성공했다. <삼성생명>
설용진 iM증권 연구원은 3분기 실적 관련 삼성생명 보고서에서 “신종자본증권이 다소 높은 금리(약 6.875%)로 발행된 점을 고려하면 자본 확충 목적보다 M&A 재원으로 활용될 것으로 전망한다”고 분석했다.
삼성생명이 보유한 삼성전자 지분가치와 특별배당에 따른 수익도 추후 해외 M&A의 기반이 될 수도 있다.
삼성생명은 측은 특별배당 재원 사용처가 확정되지 않았다는 점을 분명히 하고 있지만 그 규모가 만만치 않아 대규모 M&A에 쓰일 가능성은 충분하다.
삼성생명은 9월 말 기준 삼성전자 보통주 8.51%(4억9766만 주)를 보유한 최대주주다. 삼성전자는 10월29일 특별배당을 포함해 주당 4601원, 모두 약 30조 원 규모의 3분기 배당을 결의했는데 이에 따라 삼성생명이 받는 배당금은 약 2조3천억 원에 이른다.
이병건 DB증권 연구원은 최근 보고서에서 “삼성전자 배당금 유입에 따라 삼성생명 올해 연간 순이익은 4조 원대에 달할 것”이라고 내다봤다.
삼성생명이 삼성전자에서 받는 배당금은 향후 더욱 늘어날 것으로 예상된다.
삼성전자는 3분기 보고서에서 “2026년 주주환원 잔여 재원은 약 90~110조 원 규모로 예상된다”며 “3분기 30조 원 규모의 현금배당 이후 나머지 주주환원의 규모 및 구체적 시행 방안은 2026년 결산 후 2027년 1월 말 이사회에서 최종 결정할 계획”이라고 말했다.
보험업계에서는 홍 대표가 업권 부진 속에서도 사상 최대 실적을 이어가고 있고 대규모 M&A 가능성을 열어둔 만큼 연임 가능성을 높게 보고 있다.
홍원학 사장은 2023년 12월 삼성생명 대표이사 후보로 발탁돼 2024년 3월 정기 주주총회를 거쳐 취임했다. 임기는 2027년 3월까지다. 삼성금융 계열사 정기 임원인사는 일반적으로 11월 말~12월 초 진행된다. 김지영 기자