



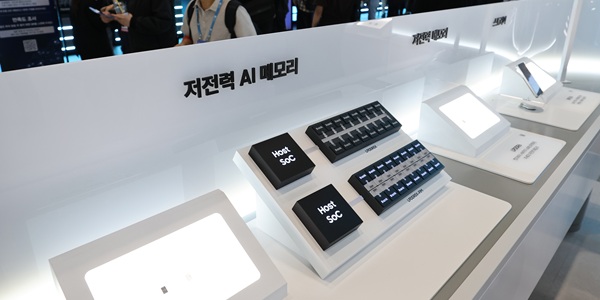
| ▲ 글로벌 인공지능 반도체주 투자자들의 기준이 더욱 엄격해지며 반도체 제조사들이 중장기 업황 호조 전망보다 꾸준한 실적 증가로 성장세를 증명하는 일이 중요해졌다는 분석이 나온다. 삼성전자의 인공지능(AI) 메모리반도체 전시장 사진. <연합뉴스> |
메모리반도체 업황 호조가 장기화할 것이라는 전망만으로는 주가 상승을 뒷받침하기 어려워진 만큼 각 기업이 실적 증가세를 꾸준히 증명해내야 한다는 분석이 나온다.
미국 경제전문지 비즈니스인사이더는 2일 “반도체 기업들의 주가 급락은 인공지능(AI) 관련주 투자자들의 눈높이가 얼마나 높아졌는지를 보여준다”고 보도했다.
2일 일본 증시에서 낸드플래시 제조사 키오시아의 주가는 약 17% 하락해 장을 마감했다.
키오시아의 2026년 4분기 실적 전망치가 시장의 기대에 미치지 못하면서 투자심리가 크게 위축된 영향으로 분석된다.
비즈니스인사이더는 키오시아의 3분기 실적이 증권가 전망치에 부합했지만 투자자들이 단기 성장세에 집중하면서 주가 하락으로 이어졌다고 분석했다.
키오시아는 10월30일 실적 발표 콘퍼런스콜에서 2027년에 생산할 낸드플래시 물량이 모두 판매돼 공급 부족 상황이 계속될 것이라는 전망을 제시했다.
2028년 예상 출하량의 절반 이상도 이미 장기 공급계약으로 고객사에 판매했다는 설명이 이어졌다.
이른 시일에 메모리반도체 공급 과잉으로 업황이 악화할 수 있다는 시장의 우려에 반박한 셈이다.
하지만 비즈니스인사이더는 최근 반도체를 비롯한 인공지능 관련 산업을 바라보는 투자자들의 태도가 변화하면서 기업들이 주가를 방어하기 더 어려워졌다고 보도했다.
인공지능 산업 전반의 성장 잠재력보다 개별 기업들이 이를 얼마나 빠르게 실적에 반영할 수 있을지가 중요한 평가 기준으로 떠오르고 있다는 것이다.
비즈니스인사이더는 키오시아의 메모리반도체 경쟁사인 삼성전자와 SK하이닉스가 3분기에 일제히 사상 최대 영업이익을 거뒀다는 점을 긍정적으로 평가했다.
특히 SK하이닉스가 2027년과 2028년 반도체 생산능력의 절반 이상을 장기 계약으로 판매하면서 중장기 실적에 가시성을 높인 점에도 호평이 이어졌다.
다만 삼성전자와 SK하이닉스 역시 분기 실적 발표 때마다 꾸준히 실적 증가로 성과를 증명하지 못한다면 주가가 단기간에 크게 떨어질 수 있다는 관측이 나온다.
메모리반도체 제조사들의 기업가치를 바라보는 투자자들의 기준이 엄격해졌다는 점이 키오시아의 사례에서 뚜렷하게 나타났기 때문이다.
실제로 SK하이닉스 주가는 실적 발표 이후 상승하며 키옥시아와 대조적 흐름을 나타냈다.
비즈니스인사이더는 “인공지능 관련주에 투자는 점점 더 선별적으로 이뤄지고 있다”며 반도체 기업별로 주가 흐름에 격차가 점점 벌어질 수 있다는 점을 시사했다. 김용원 기자




