


해외 담배사업의 수익성 개선과 주주환원 확대가 기업가치 상승을 이끌 것으로 전망됐다. 국내 담배 원가 하락과 해외 궐련 판매 증가에 힘입어 3분기 영업이익도 분기 기준 역대 최대 수준을 기록한 것으로 추정됐다.
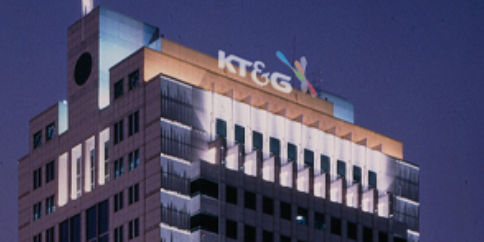
| ▲ KT&G의 목표주가가 해외 담배사업 수익성 개선과 배당 확대 기대로 높아졌다. 사진은 서울 강남에 위치한 KT&G 본사. < KT&G > |
손현정 유안타증권 연구원은 21일 KT&G 목표주가를 기존 25만 원에서 28만 원으로 올렸다. 투자의견은 기존 매수(BUY)를 유지했다.
20일 KT&G 주가는 19만4천 원에 거래를 마쳤다.
손 연구원은 "국내 증시의 변동성이 확대되는 가운데 안정적인 담배 수요와 현금창출력, 적극적인 주주환원정책을 갖춘 KT&G의 투자 매력이 높아지고 있다"고 분석했다.
해외 궐련사업의 이익 성장이 주목해야 할 지점으로 꼽혔다.
KT&G의 3분기 해외 궐련 매출은 5871억 원으로 2025년 3분기보다 12.0% 증가한 것으로 추정됐다.
아시아태평양 지역에서 수익성이 낮은 제품을 축소했지만 중동과 신규 시장의 판매 증가로 해외 궐련 판매량은 한 자릿수 중후반 증가한 것으로 분석됐다. 원화 기준 평균판매단가도 약 5% 상승한 것으로 추정됐다.
손 연구원은 중장기적으로 해외 궐련 판매량 증가와 현지 생산 확대에 따른 원가 절감이 맞물리면서 KT&G 전체 이익 성장을 이끌 것으로 내다봤다.
KT&G의 3분기 국내 궐련 매출은 4243억 원으로 1년 전보다 5.0% 감소한 것으로 추정됐다. 2025년 추석 연휴에 따른 선수요 기저효과로 판매량이 약 5% 줄었지만 시장점유율은 69%까지 상승한 것으로 분석됐다.
국내 궐련 위탁생산(CMO) 확대와 잎담배 원가 하락도 수익성 개선에 기여한 것으로 파악됐다.
KT&G은 3분기 담배사업에서 매출 1조3026억 원, 영업이익 4164억 원을 낸 것으로 추정됐다. 2025년 같은 기간보다 매출은 5.7%, 영업이익은 12.0% 증가하는 것이다.
전자담배(NGP) 매출은 2902억 원으로 1년 전보다 4.0% 증가한 것으로 추정됐다. 국내 NGP 시장점유율은 49.1%까지 상승할 것으로 전망됐다.
KT&G는 3분기 연결기준 매출 1조9267억 원, 영업이익 5076억 원을 기록한 것으로 추정됐다. 2025년 같은 기간보다 매출은 5.5%, 영업이익은 9.1% 증가하는 것이다.
건강기능식품사업은 추석 프로모션에 따른 매출 증가에도 마케팅 비용 부담으로 이익 증가폭이 제한된 것으로 분석됐다. 부동산사업은 미아 개발사업의 수익 인식에 힘입어 영업이익이 증가한 것으로 추정됐다.
주주환원 확대도 목표주가 상향을 뒷받침하는 요인으로 꼽혔다.
11월 초 발표가 예상되는 신규 주주환원정책에서는 배당 확대와 자사주 매입·소각이 병행될 것으로 예상됐다. KT&G의 2026년 주당배당금은 7500원으로 추정됐다. 2025년 6천 원보다 25.0% 증가한 수준이다.
KT&G는 2026년 연결기준 매출 6조8830억 원, 영업이익 1조5339억 원을 낼 것으로 전망됐다. 2025년보다 매출은 4.6%, 영업이익은 14.2% 증가하는 것이다. 조성근 기자




