
HUFFPOST
HUFFPOST
금융  금융

IBK투자 "우리금융지주 주식 매수 제시, 자본비율 개선에 주주환원 확대 기대"

전해리 기자 nmile@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

[비즈니스포스트] 우리금융지주 주식에 대해 매수의견이 새로 제시됐다. 

대출 성장에 따른 이자이익 확대와 비은행 사업 강화, 자본비율 개선에 따른 주주환원 확대 가능성 등이 주가 기대감을 높이는 요인으로 분석됐다.
 
IBK투자 "우리금융지주 주식 매수 제시, 자본비율 개선에 주주환원 확대 기대"
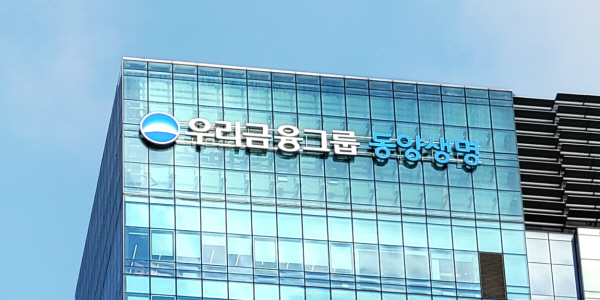
▲ 우리금융지주 주식 매수의견이 제시됐다. <우리금융지주>

조정현 IBK투자증권 연구원은 21일 우리금융지주 매수(BUY)를 제시하는 보고서를 냈다. 목표주가는 4만5천 원을 제시했다. 

전날 우리금융지주 주가는 3만1800원에 거래를 마쳤다. 

조 연구원은 “보험사 인수에 따른 일회성 수익을 제외하면 여신 성장과 비은행 자회사 편입 효과에 힘입어 경상이익 창출력은 개선되고 있는 것으로 판단된다”며 “자본비율 상승에 따라 주주환원 여력도 확대될 것”이라고 바라봤다.

우리금융지주는 올해 3분기 연결기준 지배주주 순이익 9582억 원을 거둔 것으로 추산됐다. 지난해 같은 기간보다 23.0% 줄어들지만 시장 기대치인 9684억 원에는 부합하는 수준이다.

순이익 감소는 지난해 동양생명과 ABL생명 인수 과정에서 발생한 염가매수차익 5810억 원에 따른 기저효과가 주된 원인으로 꼽혔다.

반면 올해 3분기 영업이익은 약 1조3천억 원으로 지난해 같은 기간보다 28.9% 증가한 것으로 추정됐다. 지난해 보험사 인수로 발생한 일회성 이익을 제외하면 경상적 이익 창출력은 개선되고 있다는 것이다.

가계와 기업의 대출 수요 회복으로 원화대출금은 직전 분기보다 1.29% 증가한 것으로 추산됐다. 비은행 자회사 편입 효과도 이익 개선에 보탬이 된 것으로 분석됐다.

자본비율 상승은 주주환원 확대를 뒷받침할 요인으로 제시됐다.

우리금융지주의 보통주자본(CET1)비율은 지난해 말 12.9%에서 올해 말 13.8%, 내년 말 14.0%로 높아질 것으로 예상됐다. 전해리 기자

최신기사

하나증권 "스페이스X 호실적에 우주항공주 투심 개선 기대, 관련주 인텔리안테크 AP위성"
IBK투자 "우리금융지주 주식 매수 제시, 자본비율 개선에 주주환원 확대 기대"
비트코인 1억1055만 원대, JP모건 "향후 10년 미국 주식보다 수익률 높을 것"
금융위원장 이억원 "주택담보대출 '추가 규제설'은 허위정보, 수사의뢰"
방사청, '뇌물·원가 부정 혐의' LIGD&A에 입찰자격 24개월 제한
KBS 사장 최종 후보자에 PD 출신 이태현, 전 콘텐츠웨이브 대표
이재명 인천 계양구 3기 신도시 현장 시찰, "공공주택 공급 속도 높여야"
오세훈 시장직 걸린 2심 선고 재판 실시간 중계 결정, 23일 오후 2시
재경부 차관 권대영 가상자산 과세 간담회, "세심하게 설계해 운영하겠다"
[20일 오!정말] 이재명 "신청 안 하면 안 해주는 게 실질적 불평등"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.



