
HUFFPOST
HUFFPOST
금융  금융

BNK투자증권 "증권주 투자의견 '비중확대', 저평가에 배당주 투자전략 유효"

김현수 기자 wisewater@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

[비즈니스포스트] 국내 증권주들의 저평가 매력이 확대됐다는 분석이 나왔다.

김인 BNK투자증권 연구원은 19일 보고서에서 증권업종 투자의견으로 ‘비중확대’를 제시했다.
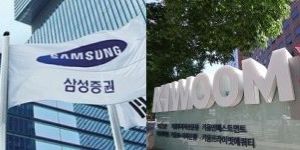
 
BNK투자증권 "증권주 투자의견 '비중확대', 저평가에 배당주 투자전략 유효"
▲ BNK투자증권이 19일 증권업종에 투자의견 '비중확대'를 제시하고 추천종목으로 삼성증권과 키움증권을 꼽았다. <연합뉴스>

김 연구원은 국내 증권사들이 올해 사상 최대 규모 연간 실적을 거둘 것으로 예상되는 상황에서 증권주의 현재 주가 수준이 매우 낮다고 바라봤다.

김 연구원은 “국내 주요 증권주 주가는 올해 고점 대비 56.8% 낮아진 상황”이라며 “올해 증권업계가 사상 최대 실적을 거둘 것으로 예상됨에도 주가순자산비율(PBR)은 0.7배, 주가수익비율(PER)은 4.6배에 불과하다”고 짚었다.

BNK투자증권은 미래에셋증권과 NH투자증권, 한국금융지주, 삼성증권, 키움증권, 대신증권 등 6개 증권사가 올해 연결기준 순이익(지배주주) 10조4천억 원을 거둘 것으로 내다봤다. 2025년보다 48.9% 늘어나는 것이다.

다만 하반기 실적은 상반기에 미치지 못할 것으로 전망됐다.

김 연구원은 6개 증권사의 3분기 지배주주 순이익으로 8124억 원을 추정했다. 지난해 같은 기간보다 58.8% 하락한 것으로 증시 하락과 시장 금리 상승 그리고 스페이스X 평가 손실 등이 반영됐다.

4분기 지배주주 순이익 전망치는 1조3천억 원으로 1년 전보다 23.0% 줄어들 것으로 예상됐다. 일평균 거래대금 감소와 금융시장 불확실성을 반영한 결과다.

김 연구원은 이익 변동성이 크지 않으면서 주주환원 정책 신뢰성이 높은 종목에 주목해야 한다고 조언했다. 추천 종목으로는 ‘삼성증권’과 ‘키움증권’을 꼽았다.

김 연구원은 “두 종목 모두 8% 내외의 높은 배당수익률이 예상된다”며 “삼성증권은 중장기 배당성향 50%를 추구하고 키움증권은 30%가 넘는 배당성향과 2027년 비과세 배당이 기대된다”고 설명했다. 김현수 기자

최신기사

호주 연방정부 포스코 철광석 처리 공장 건설 계획 최종 승인, 일본 대만 파트너사 투자..
[여론조사꽃] 이재명 긍정평가 46.4%로 0.4%p 내려, 민주당 40.6% vs 국..
현대로템, 현대위아 방산 특수사업 부문 3584억 원에 양수 계약 체결
신한투자 "네이버 목표주가 상향, 내년부터 AI 데이터센터 영업이익률 10% 상회"
LS증권 "CJ대한통운 목표주가 하향 조정, 3분기 실적 추정치 예상 하회"
한화투자 "고려아연 목표주가 하향, 은 가격 반등 여부가 향후 주가 향배 가를 듯"
현대차증권 "CJ프레시웨이 식자재 성장 가속, 투자 확대로 단기 수익성 악화는 불가피"
BNK투자증권 "증권주 투자의견 '비중확대', 저평가에 배당주 투자전략 유효"
LG 전 계열사 오늘부터 사업보고회, 구광모 AI 미래사업 전략 집중 논의
교보증권 "이마트 매출 성장세 이어질 것, 할인점·창고형 매장 경쟁력 강화"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.