정호윤 한국투자증권 연구원은 21일 "아이온2 글로벌 출시를 눈여겨보고 있다"며 "엔씨가 지금까지 한국과 아시아를 제외한 해외 시장에서 뚜렷한 성과가 없었던 만큼 만약 성공한다면 실적 기여와 함께 기업가치를 끌어올릴 수 있는 이벤트"라고 말했다.
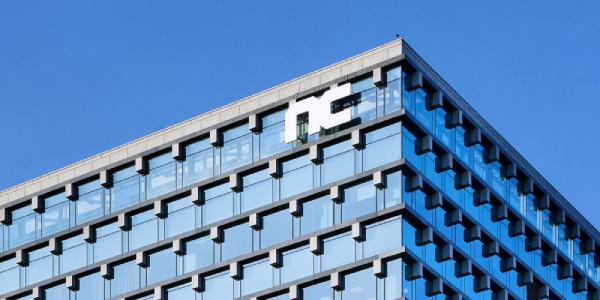
| ▲ 21일 한국투자증권은 엔씨의 목표주가로 39만 원을 유지했다. 사진은 성남 판교에 위치한 엔씨 R&D센터 사옥. <엔씨> |
엔씨는 9월30일 얼리액세스(앞서해보기)를 거쳐 아이온2 글로벌을 10월5일 정식 출시한다.
정 연구원은 "아이온2의 글로벌 성공이 특히 중요한 이유는 이후 호라이즌 스틸 프론티어스, 길드워3 등 글로벌 MMORPG 신작들이 연달아 대기하고 있기 때문"이라며 아이온2의 시장 안착 여부가 후속작에 대한 기대감과 주가 흐름으로 연결될 것으로 봤다.
아이온2 글로벌과 후속작의 성공 가능성은 긍정적으로 평가했다.
정 연구원은 "PC MMORPG는 전통적으로 시장의 수요가 비교적 꾸준한 장르인 반면 개발하는 기업이 없어 공급은 극단적으로 부족한 장르"라며 "아이온2가 개발단계부터 글로벌 이용자들의 성향을 감안해 개발된 작품인 데다, 선출시된 국내와 대만에서 게임의 퀄리티가 높다는 점이 검증됐다"고 분석했다.
그러면서 "지식재산권(IP) 인지도가 서구권에서 낮을지라도 충분한 마케팅이 뒷받침된다면 흥행을 기대할 수 있는 작품"이라며 "이어 출시될 호라이즌 스틸 프론티어스는 IP로서의 인지도도 높은 만큼 더 큰 수준의 성공을 예상한다"고 말했다.
아이온2 외에도 전반적인 실적 안정성이 높아지고 있다는 진단이 나온다. '리니지 클래식'의 흥행이 안정적인 데다 캐주얼게임의 매출 성장으로 안정적인 매출과 이익 창출이 가능해질 것으로 봤다.
엔씨에 대한 투자의견 ‘매수(BUY)’와 목표주가 39만 원은 각각 유지됐다.
직전 거래일인 지난 18일 엔씨의 종가는 20만9천 원이었다. 정희경 기자