



화장품 수출 호조로 높은 매출 성장세를 이어가고 있지만 환율과 신사업 관련 비용 증가로 수익성 관련 불확실성이 커진 것으로 분석됐다.
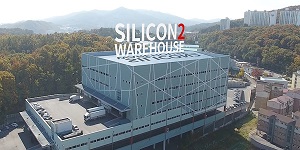
| ▲ 김명주 한국투자증권 연구원은 13일 실리콘투 목표주가를 기존 6만5천 원에서 4만6천 원으로 낮춰 잡았다. 12일 실리콘투 주가는 2만4900원에 거래를 마쳤다. 사진은 경기도 광주시에 있는 실리콘투 광주 물류센터 전경. <실리콘투> |
김명주 한국투자증권 연구원은 13일 실리콘투 목표주가를 기존 6만5천 원에서 4만6천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
12일 실리콘투 주가는 2만4900원에 거래를 마쳤다.
김 연구원은 "실리콘투는 매출 성장률이 화장품 수출 금액 증가율보다 높다는 점을 고려하면 화장품 산업에서 영향력이 커지고 있다는 점은 분명하다"면서도 "3분기에는 환율 영향과 신사업을 위한 선제적 비용 증가로 영업이익이 시장 기대치를 밑돌았다"고 평가했다.
실리콘투는 2026년 3분기 연결기준으로 매출 4244억 원, 영업이익 696억 원을 낸 것으로 잠정집계했다. 2025년 3분기와 비교하면 매출은 42%, 영업이익은 10% 증가했다.
영업이익은 시장 기대치를 15% 밑돌았다. 영업이익률은 16.4%로 지난해 같은 기간보다 낮아졌다.
원화 강세가 수익성에 부담으로 작용한 것으로 분석됐다.
실리콘투는 수출 화장품을 현지에서 판매하는 유통회사인 만큼 화장품 기업 가운데 환율 변화에 상대적으로 민감하다. 3분기 원화 강세에 따른 환율 효과로 매출총이익률(GPM)은 28.7%를 기록하며 지난해 같은 기간보다 3.3%포인트 하락했다.
회사는 판가 인상을 통해 수익성 개선에 나설 것으로 파악됐다. 한국투자증권은 이에 따라 매출총이익률이 4분기 다시 30% 수준으로 회복할 수 있다고 봤다.
신사업 확대에 따른 비용 증가도 영업이익에 부담을 줬다. 실리콘투는 자체 매장 '모이다'와 일본 사업 확대를 위해 인력을 선제적으로 채용하고 있으며 이에 따라 급여성 지출이 지난해 같은 기간보다 71% 늘었다.
실리콘투는 4분기에도 매출 성장을 이어갈 것으로 전망됐다.
미국에서는 기존 고객사들이 발주 금액을 늘리고 있으며 신규 거래처도 확보하고 있다. 유럽 역시 4분기에는 유통업체들의 재고 보충 주문이 늘며 매출이 증가할 것으로 예상된다.
실리콘투는 2026년 연결기준으로 매출 1조6020억 원, 영업이익 2740억 원을 낼 것으로 전망된다. 매출은 지난해보다 44%, 영업이익은 34% 증가하는 것이다. 조수연 기자




