


최 행장이 성장동력으로 낙점한 개인사업자 대출은 1년 사이 2배 가까이 불어나면서 여신 성장을 이끌고 있다. 다만 케이뱅크 주가는 여전히 공모가를 크게 밑돌고 있어 기업가치를 끌어올려야 하는 과제가 무거울 수밖에 없다.
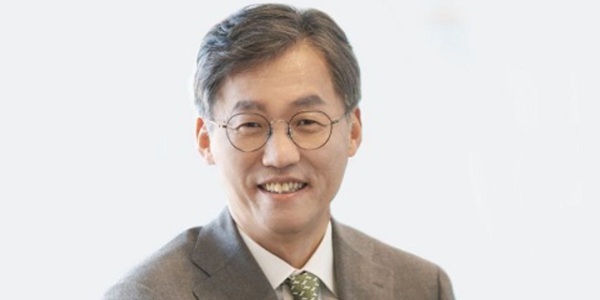
| ▲ 최우형 케이뱅크 행장이 핵심 성장동력으로 꼽은 개인사업자 대출 확장 호조에 힘입어 2026년 3분기 시장의 예상치를 웃도는 실적을 냈다. <케이뱅크> |
30일 케이뱅크는 2026년 3분기 순이익 421억 원을 거뒀다고 밝혔다. 1년 전 같은 기간보다 119% 늘면서 증권가 전망치(320억 원)를 훌쩍 웃돌았다.
최 행장은 이날 실적발표 콘퍼런스콜에서 “케이뱅크는 최근 불확실한 금융 환경 속에서도 우량 자산 바탕의 건전한 고성장을 지속하고 있고 지속 가능한 성장의 토대를 다져가고 있다”며 “계획한 과제들을 차질 없이 실행해 케이뱅크만의 차별화된 경쟁력을 계속 강화하겠다"고 말했다.
개인사업자 대출이 케이뱅크의 실적 성장을 이끈 것으로 평가된다.
3분기 말 케이뱅크의 개인사업자 대출잔액은 3조6366억 원으로 집계됐다. 1년 전보다 88.6% 증가했다.
2026년 들어서만 1조3259억 원 늘어나면서 2024년 3분기 이후 9개 분기 연속 증가세를 이어갔다.
전체 여신에서 개인사업자 대출이 차지하는 비중도 2025년 말 12.6%에서 올해 3분기 말 17.7%로 높아졌다. 케이뱅크는 2026년 3분기까지 국내 은행권 전체 개인사업자 대출 순증액의 33.1%를 차지하면서 시장에서 존재감을 보이고 있다.
여신 확대는 이자이익 증가로 이어졌다.
케이뱅크의 3분기 이자이익은 1301억 원으로 1년 전보다 16.7% 늘었다. 누적 기준 순이자마진(NIM)도 1.38%에서 1.60%로 높아졌다.
건전성도 안정적으로 관리되고 있다. 개인사업자 대출 가운데 담보·보증 대출 비중은 1년 전 34.3%에서 46.0%로 높아졌고 연체율은 0.62%에서 0.55%로 낮아졌다. 케이뱅크는 3분기 1.12%였던 대손비용률이 연말에는 1% 초반대가 될 것으로 전망했다.
최 행장은 앞으로도 개인사업자 대출 확대에 더욱 속도를 낼 계획을 세웠다.
케이뱅크는 이날 콘퍼런스콜에서 올해 개인사업자 대출이 약 1조7천억~1조8천억 원 순증할 것으로 예상하고 2027년에는 약 2조 원 이상 순증을 계획하고 있다고 밝혔다.
약 500조 원 규모 개인사업자 대출시장에서 비대면으로 취급된 대출 규모가 10조 원에도 미치지 못해 사업 확장 여력이 충분하다는 것이다.
케이뱅크는 이미 10월 '사장님 부동산담보대출'의 담보 대상을 상업용 부동산까지 넓혔다. 2027년 6월에는 보증서·담보대출 중심으로 법인 대상 비대면 대출 상품을 내놓는다는 목표를 세웠다.
개인사업자 대출은 최 행장이 연임 전부터 핵심 과제로 강조해 온 사업으로 꼽힌다.
최 행장은 2월 기업공개(IPO) 간담회에서 “케이뱅크는 상장을 통해 SME(개인사업자·중소기업)시장 진출과 플랫폼 사업 강화, 디지털자산분야 경쟁력 강화에 속도를 내며 대한민국 금융혁신의 선두주자로 거듭나겠다”고 말했다.
2030년까지 가계와 기업대출 자산 비중을 5대 5로 맞춘다는 목표도 내놨다.
다만 케이뱅크는 개인사업자 대출 호조에도 시장의 성장 둔화 우려를 지우는 데는 시간이 필요해 보인다.
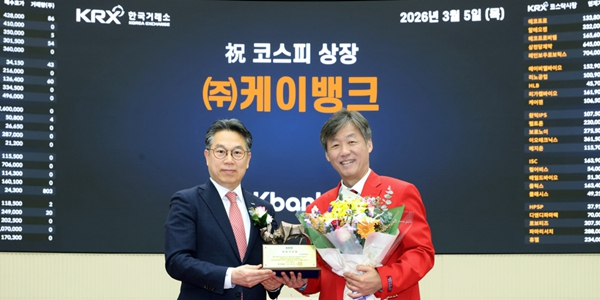
| ▲ 최우형 케이뱅크 행장(오른쪽)이 2026년 3월5일 한국거래소에서 열린 코스피 상장 기념식에서 정규일 한국거래소 유가증권시장본부장으로부터 기념패를 받고 기념사진을 찍고 있다. <연합뉴스> |
케이뱅크의 3분기 누적 순이익은 1021억 원으로 2025년 같은 기간(1034억 원)보다 1.3% 줄었다. 지난해 2분기 대출채권 매각이익이 컸던 데 따른 기저효과 영향이다.
같은 인터넷은행인 카카오뱅크와 토스뱅크는 아직 3분기 실적을 발표하지 않았다. 하지만 올해 상반기 실적을 보면 두 은행은 가파른 성장세를 이어가고 있다.
카카오뱅크는 2026년 상반기 순이익 3280억 원을 거두며 역대 최대 실적을 냈다. 1년 전보다 24.4% 증가했다. 토스뱅크도 상반기 순이익이 589억 원으로 45.8% 증가했다.
특히 토스뱅크는 빠르게 실적을 늘리면서 케이뱅크를 바짝 뒤쫓고 있다. 올해 상반기 케이뱅크(601억 원)와 토스뱅크의 순이익 격차는 12억 원에 불과하다. 2분기만 보면 토스뱅크 순이익(294억 원)이 케이뱅크(269억 원)를 앞섰다.
케이뱅크는 올해 연간 실적도 큰 폭의 성장을 기대하기 쉽지 않은 것으로 전망된다.
케이뱅크가 4분기에 105억 원 이상의 순이익을 내면 2025년 연간 순이익(1126억 원)을 넘어선다. 다만 최 행장 취임 첫 해인 2024년(1281억 원) 수준을 회복하려면 4분기에만 260억 원 이상을 거둬야 한다. 지난해 4분기 순이익은 92억 원이었다.
상장 뒤 힘을 쓰지 못하는 주가도 최 행장에게는 무거운 짐으로 여겨진다.
케이뱅크 주가는 30일 한국거래소 정규거래에서 5090원에 장을 마쳤다. 공모가 8300원보다 38.7% 낮다. 시가총액은 2조650억 원가량으로 상장 당시(3조3673억 원)보다 1조3천억 원가량 줄었다.
케이뱅크는 주가 부양을 위한 주주환원 정책을 내놓기도 쉽지 않은 상황이다. 수익성이 아직 주주환원을 확대할 만큼 충분하게 나오지 않고 있어서다.
최 행장은 2월 간담회에서 약 15% 자기자본이익률(ROE)을 목표로 성장에 집중하겠다는 뜻을 밝히며 “두 자리 수 자기자본이익률(ROE)을 달성하는 시점부터 배당 등 주주환원을 적극 검토할 계획”이라고 말했다.
하지만 케이뱅크의 3분기 누적 자기자본이익률은 5.59%를 보였다. 2분기(4.98%)보다는 높아졌지만 상반기 말 기준 카카오뱅크(9.95%), 토스뱅크(7.04%)와 비교해도 낮은 수준이다.
실적과 주주환원은 주가에 영향을 미치는 핵심 요인인데 케이뱅크는 여전히 두 가지 모두에서 고전하고 있는 셈이다.
최 행장은 2024년 1월 케이뱅크 행장에 선임돼 회사의 숙원과제였던 코스피 상장을 이끌었다. 올해 3월 연임에 성공했고 두 번째 임기는 2027년 3월 정기 주주총회까지다. 박혜린 기자