



유상증자에 따른 발행주식 수 증가와 연간 실적 예상치 조정 등이 목표주가 재산정에 반영됐다.
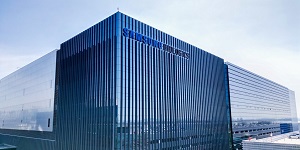
| ▲ 삼성바이오로직스가 2026년 실적 예상치 조정에 따라 목표주가가 낮아졌다. 사진은 인천광역시 연수구에 있는 삼성바이오로직스 모습. <삼성바이오로직스> |
이지수 다올투자증권 연구원은 6일 삼성바이오로직스 목표주가를 기존 210만 원에서 200만 원으로 낮춰 잡았다. 투자의견 ‘매수(BUY)’는 유지했다.
직전 거래일인 2일 삼성바이오로직스 주가는 135만4천 원에 거래를 마쳤다.
이 연구원은 “5월 파업의 여파와 원/달러 환율 하락에도 3분기 실적은 시장 기대치에 부합할 것으로 예상된다”며 “3분기 생산 정상화에 따른 매출 회복은 4분기부터 반영될 전망이지만 추가 파업 가능성이 변수뿐 아니라 유상증자에 따라 목표주가를 조정했다”고 바라봤다.
삼성바이오로직스는 3조 원 규모의 유상증자를 실시하기로 결정한 상태다. 1차 발행가는 주당 117만4천 원으로 최종 발행가는 11월4일 산정된다. 신주는 11월30일 상장 예정이다.
삼성바이오로직스는 3분기에 실적 추정치에 부합하는 실적을 낸 것으로 파악됐다.
삼성바이오로직스는 3분기 연결기준 매출 1조3451억 원, 영업이익 6052억 원을 낸 것으로 추정됐다. 2025년 3분기보다 매출은 7.0% 늘고 영업이익은 4.4% 줄어드는 것이다. 시장 예상치와 비교하면 매출은 1.3%, 영업이익은 0.6% 밑도는 수준이다.
다만 미국 록빌 공장 인수로 수익성 부담이 커질 것으로 전망됐다. 록빌 공장의 초기 매출은 올해 하반기에 986억 원 반영될 것으로 예상됐다.
이 연구원은 “초기 가동률을 약 50%로 가정해 고정비 부담에 따른 수익성 개선은 제한적일 것”이라고 분석했다.
삼성바이오로직스는 2026년 연결기준 매출 5조4383억 원, 영업이익 2조4566억 원을 낼 것으로 전망됐다. 2025년보다 각각 19.3%, 18.8% 늘어나는 것이다. 장은파 기자




