| ▲ 허재정 타이거일렉 대표이사 사장 <그래픽 비즈니스포스트> |
△타이거일렉 2026년 3분기 최대 실적 경신 전망
타이거일렉이 2026년 3분기 최대 실적을 경신할 것이란 분석이 나왔다.
반도체 검사에 사용되는 프로브카드(Probe Card) 인쇄회로기판(Printed Circuit Board, PCB)의 판가 인상과 고부가 제품 비중 확대가 실적을 견인할 것으로 분석됐다.
양승수 메리츠증권 연구원은 2026년 10월26일 타이거일렉에 관한 리포트에서 타이거일렉의 2026년 3분기 매출액과 영업이익을 각각 348억 원과 86억 원으로 예측했다. 전년 동기 대비 각각 70.9%와 726.9% 증가하는 수치다.
영업이익률은 24.6%로 전망했다. 국내외 프로브카드 고객사 대상 판가 인상 효과가 실질적으로 반영되면서 분기 최대 실적을 재차 경신할 것으로 내다봤다.
비메모리 반도체 검사에 쓰이는 버티컬 프로브카드 PCB 매출이 늘고 있고, 대만의 주요 고객사에 납품하는 물량도 크게 늘어날 것으로 내다봤다. 해당 고객사가 타이거일렉 전체 매출에서 차지하는 비중도 높아질 것이라는 분석도 내놨다.
STO 부문은 기존 고객사를 비롯해 신규 중국 고객사로의 공급도 증가함에 따라 3분기 매출액이 상반기 분기 평균의 2배 이상을 기록할 것으로 전망했다.
STO(Space Transformer Organic)는 HBM 등 초고속 반도체 검사용 버티컬 프로브카드와 테스트 인터페이스 보드 사이를 연결해주는 기판을 말한다.
일본 경쟁업체의 제한적인 증설도 타이거일렉이 STO 부문에서 시장 점유율을 확대할 수 있는 기회가 될 것으로 내다봤다.
2026년 중국 고객사를 중심으로 매출 성장세를 보였다면, 2027년부터는 일본 주요 프로브카드 고객사로의 공급 확대가 본격적으로 이루어질 것으로 예측했다.
타이거일렉은 STO 제조공법 전환을 위해 약 90억 원 규모 설비투자도 추진하고 있다.
메리츠증권은 중장기적으로 향후 공법 전환에 따른 수율 개선과 원가 절감이 추가적인 수익성 향상으로 이어질 것으로 내다봤다.
2027년 타이거일렉은 추가 판가 인상과 하반기 증설 효과로 실적 성장세가 더욱 빨라질 것으로 전망하고 있다.
△고성능 반도체 검사 수요 증가로 빠른 성장세
타이거일렉은 전 세계적으로 AI 및 HBM 검사 수요가 늘면서 빠른 성장세를 보이고 있다.
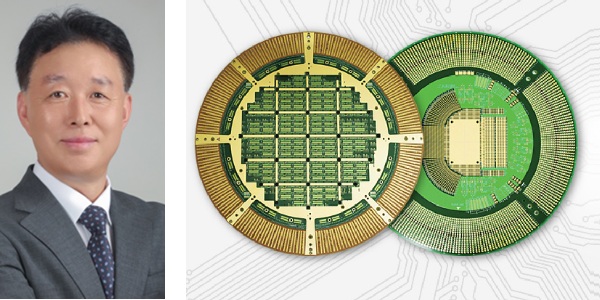
타이거일렉은 반도체 검사공정에 쓰이는 고다층·고밀도 PCB를 만드는 회사다. 프로브카드용 및 로드보드(Load Board)용 PCB가 핵심 제품이다.
AI 및 HBM 검사 수요 증가로 타이거일렉의 PCB의 수요도 늘면서 타이거일렉의 실적도 호전되고 있다.
타이거일렉은 2026년 상반기 실적이 급증했다.
매출 약 603억 원, 영업이익 약 104억 원으로 전년 동기보다 각각 66%, 167% 크게 증가했다. 2분기 매출과 영업이익은 각각 335억 원과 69억 원이었다.
특히 매출에서 프로브카드용 PCB가 50.8%, 로드보드용 PCB가 32.5%를 차지했다. HBM 등 고성능 반도체 검사 수요 증가가 타이거일렉의 주된 성장 동력이다.
타이거일렉은 2025년을 기점으로 적자에서 흑자로 돌아선 뒤 성장 속도를 높이고 있다.
2025년 매출은 807억 원, 영업이익은 72억 원을 기록했다. 2024년 영업손실 19억 원에서 영업손익이 흑자 전환했다.
STO 국산화와 고밀도 기판 개발이 발판이 됐다.
타이거일렉은 해외 조달에 의존하던 반도체 검사 관련 STO 기판의 국산화를 추진했다.
2024년에는 주력인 프로브카드용 PCB 매출이 전년 약 217억 원에서 약 287억 원으로 늘었다. 로드보드용 PCB도 약 110억 원에서 약 158억 원으로 증가했다.
검사기판 제품군 전반에서 매출이 반등했다. 여기에 AI와 HBM 확산에 따른 반도체 검사 수요 회복이 맞물리며 매출이 빠르게 증가하고 있다.
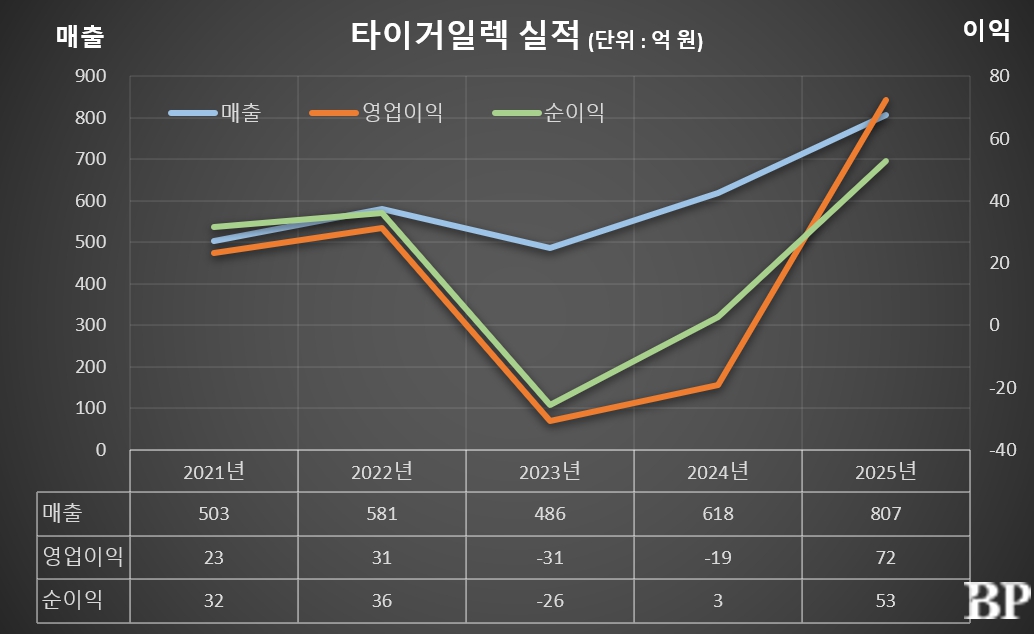
| ▲ 타이거일렉의 실적 그래프 <비즈니스포스트> |
△베트남 계열사 80억 원 투자 결정
타이거일렉이 베트남 계열사에 80억 원 가량 투자를 결정했다. 베트남 생산 확대와 고사양 제품 개발을 추진하겠다는 의지를 드러냈다.
타이거일렉은 2026년 7월 베트남 PCB 계열사 메가일렉(MEGAELEC)에 약 80억 원을 출자하기로 했다.
출자 후 지분율은 42.2%다. 타이거일렉은 메가일렉의 지배력을 확대하고 있다.
타이거일렉은 사업 확장에 따른 시설투자를 위한 것으로 이를 설명했다.
그러면서 베트남 신규 공장 구축과 더 미세한 피치의 STO 개발 계획을 내놨다.
타이거일렉이 베트남에 눈을 돌린 것은 2020년 경으로 당시 타이거일렉은 베트남 생산 기반 투자에 돌입했다.
베트남 공장에 155억 원을 투자하고 베트남 공장 장비 투자를 진행해 해외 생산 기반을 마련했다.
회사는 이를 기존 MLB 기판과 신규 STO 제품의 생산 역량을 키우기 위한 기반으로 삼았다.
메가일렉의 경우 2023년을 기점으로 꾸준히 수익성을 끌어올리고 있다.
2023년 약 41억 원이었던 매출은 2024년 약 85억 원으로 2배 이상 늘었고 2025년에는 약 110억 원으로 증가했다. 순손익도 2025년 흑자로 돌아섰다.
△시설·운영자금 조달용 300억 원 규모 전환사채 발행
타이거일렉이 300억 원 규모 전환사채로 증설 및 운영 자금을 조달했다.
타이거일렉은 2026년 5월 시설자금 142억 원, 운영자금 158억 원을 마련하기 위해 300억 원 규모 전환사채를 발행했다.
전환가액은 주당 5만 8879원이다.
전환사채가 모두 주식으로 전환되면 당시 발행주식 수의 7.47%에 해당하는 50만 9519주가 추가되며 기존 주주의 지분 희석 가능성이 제기됐다.
조달 자금은 베트남 공장 추가 증설과 설비 고도화에 활용키로 했다.
베트남 메가일렉 증설은 2027년 하반기 완료 예징이며 증설 효과가 온전히 반영되는 2028년부터가 될 것으로 증권업계는 내다봤다.
△코스닥 상장 후 10년 만에 주가 급등세
타이거일렉은 2015년 코스닥 상장 이후 등락을 이어왔던 주가가 최근 빠르게 오르고 있다.
타이거일렉 주가는 2020년 3천 원의 저점을 기록한 뒤 2024년 말 1만2780원, 2025년 말 2만2200원으로 서서히 오르더니 2026년에는 장중 최고가를 10만3900원(10월28일)까지 찍었다.
반도체 호황으로 인한 3분기 최대 실적 기대감이 주가를 견인했다는 분석이 나왔다.
타이거일렉이 AI 및 HBM 검사 수요 증가의 수혜를 입으면서 실적과 주가가 동반 상승하는 흐름을 나타냈다.
전년 대비 2026년 11월 현재 타이거일렉의 주가는 4배 가량 급등했다.
△자회사 울트라텍 합병
타이거일렉은 2016년 1월 자회사 울트라텍(Ultratech)을 흡수 합병했다.
별도 법인으로 나뉘어 있던 본사와 자회사(제2공장)를 하나로 합쳐 중복 관리 비용을 줄이고 생산 및 운영 효율을 극대화하기 위한 것으로 울트라텍은 앞서 2013년 8월 타이거일렉이 울트라텍 지분 100%를 취득하며 자회사로 편입됐다. 이제까지 타이거일렉의 인쇄회로기판(PCB) 생산 거점(제2공장) 및 공정·생산 보조 역할을 수행해왔다.
타이거일렉은 2015년 9월 코스닥 상장 후 울트라텍 합병을 결정했다.
합병기일로 지정된 2016년 1월8일 무증자 흡수합병이 완료됐다. 이로써 울트라텍의 법인격이 소멸되면서 타이거일렉의 자체 사업부 및 공장 설비로 편입됐다.
합병이 이루어진 2016년에는 제2공장 통합 과정에서 발생한 일회성 비용과 고정비 부담으로 타이거일렉의 영업이익률이 일시적으로 하락했다.
2017년 이후 공장 가동률이 다시 정상화되었고, 결과적으로는 수익성을 회복하는 기반이 됐다.
△코스닥 입성
타이거일렉은 2015년 9월25일 코스닥 시장에 상장했다.
공모자금은 92억5800만 원으로, 초고다층 PCB 연구개발(R&D) 및 생산 설비 투자에 사용키로 했다.
상장에 앞서 타이거일렉은 4년간 체질 개선과 지배구조 정비를 거치면서 코스닥 입성을 위한 물밑 작업을 체계적으로 진행해왔다.
타이거일렉은 2011년 모회사 티에스이의 자회사로 편입된 뒤 계열사 내부 물량을 확보하면서 재무 건전성을 크게 개선했다.
2013년에는 지금의 사명인 타이거일렉으로 사명을 변경하고, 같은 해 8월 생산 거점 확충을 위해 울트라텍 지분 100%를 인수하며 생산 능력을 끌어올렸다.
경영 안정화와 실적 성장을 이룬 후, 타이거일렉은 2015년 코스닥 입성 준비를 본격화했다.
타이거일렉은 2015년 8월6일, 상장예비심사 청구서를 제출한 지 약 2개월 만에 상장예비심사 승인을 받았다.
타이거일렉은 모회사 티에스이에 편입된 이후 2012년부터 2014년까지 3년 동안 매출이 꾸준히 우상향하며 성장을 이어왔다. 특히 2014년 영업이익률 약 15%는 당시 국내 PCB 업계 평균의 3배를 웃도는 수치였다.
상장 당일 시초가는 공모가(6천 원)보다 5% 가까이 떨어지는 5720원이었으나 장중 매수세가 급격하게 유입되면서 공모가보다 24% 높은 7430원으로 마감했다.
△타이거일렉의 지배구조
타이거일렉은 티에스의 자회사다. 티에스이는 타이거일렉의 최대 주주로서 주식 43.71%를 보유하고 있다.
최대 주주 티에스이의 최대출자자는
권상준 티에스 회장이다.
권 회장은 티에스이 지분 21.23%를 보유하고 있다. 권 회장은 티에스이 지분을 통해 타이거일렉을 지배하고 있다.
타이거일렉은 2011년 1월 티에스이가 최대 주주가 되면서 티에스이 계열로 합류했다.
메가일렉 역시 티에스 산하 계열사로서, 타이거일렉의 베트남 PCB 생산기지이자 투자 대상 회사다.
메가일렉은 단순 납품처라기보다 타이거일렉이 지분을 보유하고 생산 확대에 투자하는 베트남 제조 거점으로 평가된다.
타이거일렉은 티에스이 기업집단의 베트남 현지 법인인 메가일렉을 해외 생산에 활용하면서 지분도 늘려 왔다.
타이거일렉은 2025년 메가일렉에 대여금을 자본금으로 전환하는 등의 과정을 거쳐 지분 26.27%를 보유한 관계회사가 됐다.
2026년 8월 시설투자를 위해 약 80억 원 가량을 현금 출자해 지분을 42.2%로 늘렸다.
허재정은 타이거일렉과 메가일렉의 대표이사를 겸하고 있다.
△타이거일렉이 걸어온 길
1991년 타이거일렉의 전신인 신화산업이 설립됐다.
1996년 삼호시스템으로 사명을 변경했다.
2001년 도금 라인을 준공하고 가동에 돌입했다.
2002년 SDA Technology로 사명을 바꿨다.
2003년 HPL 공법을 이용한 자체 개발 Plugging Process 기법 상용화에 성공했다.
2004년 적층 라인을 설치 및 가동했다.
2004년 BVH·HPL 공법을 동시 적용한 Impedance Control Board를 개발했다.
2008년 금도금 라인을 설치 및 가동했다.
2011년 티에스이의 자회사로 편입됐다.
2012년 무전해 금도금 라인을 설치 및 가동했다.
2013년 타이거일렉으로 회사명을 바꿔달았다.
2015년 코스닥에 상장했다.
2016년 울트라텍를 합병했다.
2026년 300억 원 규모 전환사채를 발행했다.