HUFFPOST
HUFFPOST
금융  금융

하나증권 "은행주 실적 개선 기대에 매수 전략 유효, 최선호주 KB금융지주 우리금융지주"

전해리 기자 nmile@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

[비즈니스포스트] 은행주가 최근 수급 부담에도 3분기 실적 개선을 바탕으로 투자 매력을 이어갈 것으로 전망됐다. 

최정욱 하나증권 연구원은 21일 “3분기 은행 실적이 2분기 대비 추가 증익이 기대된다는 점에서 실적 시즌을 겨냥한 은행주 매수 전략은 여전히 유효하다”고 바라봤다.
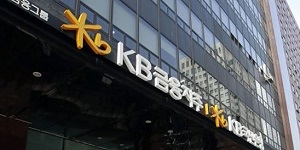
 
하나증권 "은행주 실적 개선 기대에 매수 전략 유효, 최선호주 KB금융지주 우리금융지주"
▲ KB금융지주와 우리금융지주가 9월 넷째 주 은행주 선호 종목으로 제시됐다. < KB금융지주 > 

지난주 은행주는 1.8% 내려 코스피(-0.2%)보다 큰 낙폭을 보였다.

반도체 중심의 장세가 이어진 가운데 원/달러 환율 상승과 외국인의 은행주 순매도 전환이 주가에 부담을 준 것으로 분석됐다.

원/달러 환율은 미국 연방준비제도(Fed·연준)의 통화긴축 기조를 반영해 상승세로 돌아섰다. 지난주 종가는 1385.5원으로 한 주 동안 41.4원 올랐다.

외국인도 지난주 은행주를 2430억 원어치 순매도했다. 최근 코스피를 매도하면서도 은행주를 순매수하던 흐름이 바뀐 것이다.

다만 은행권의 3분기 실적은 2분기보다 개선될 것으로 전망됐다.

최 연구원은 “예상을 웃도는 대출성장률과 고점 대비 낮아진 환율에 따른 외화환산이익, 증권 부문 성과급 감소에 따른 판매관리비 절감 등 긍정적 요인이 실적 개선을 뒷받침할 것”이라고 바라봤다. 

최선호주로는 KB금융지주와 우리금융지주를 제시했다. 

최 연구원은 “KB금융의 3분기 실적은 외화환산이익 등 대규모 비경상이익이 없어도 양호할 것으로 예상된다는 점에서 펀더멘털(기초체력) 측면의 강점이 부각될 것”이라며 “금리 모멘텀이 다시 발생하면 리딩뱅크 프리미엄이 강화될 가능성도 높다”고 말했다.

이어 “우리금융은 유진PE 블록딜에도 불구하고 외국인 매수세가 재유입되면서 수급 여건이 크게 개선되고 있다”며 “보통주자본(CET1)비율 상승으로 주주환원율이 크게 확대될 것으로 기대되는 데다 올해 주가 상승률이 경쟁사 대비 여전히 낮아 밸류에이션 매력도 높다”고 덧붙였다. 전해리 기자
최신기사

LS전선 구미에 희토류 영구자석 생산 공장 세우기로, 베트남에도 금속 생산설비 구축 나서
한화투자증권 9천억 규모 자본 조달 나서, 장병호 "안정적 재무 기반으로 종투사로 도약"
[오늘의 주목주] 삼성전자우 주가 4%대 내려, 코스피 외국인·기관 매도세에 6830선..
[30일 오!정말] 민주당 최민희 "영화는 영화로 봐야, 한국영화 재기 움직임에 찬물 ..
우리금융지주 은행장 경영승계 절차 개시, 은행 임추위의 후보 검증 기능 강화
삼성전자 SK하이닉스 합산 영업이익 올해 640조서 내년 950조로 50% 증가 전망,..
2차 국민참여성장펀드 6천억 규모 선착순 판매 시작, 금융위 "서민 우선배정 물량 50..
한국 게임 매출 1위 넥슨서 크래프톤으로 18년 만에 바뀌나, 이정헌 김창한 자존심 건..
위메이드 최대주주 변경 앞두고 노조 출범, "일방적 구조조정 막을 것"
한화생명, 센트로이드와 함께 애큐온캐피탈 지분 96% 인수 계약 체결
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.