
HUFFPOST
HUFFPOST
기업과산업  화학·에너지

SK이노베이션 목표주가 상향, “자회사 상장과 2차전지 기대감 높아”

성보미 기자 sbomi@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

SK이노베이션 목표주가가 높아졌다.

원유 도입단가(OSP) 상승, LG화학과 소송 등 불확실성이 높은 상황이지만 2차전지사업을 향한 기대감이 큰 것으로 파악됐다.
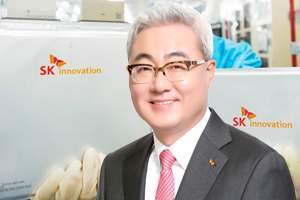
 
SK이노베이션 목표주가 상향, “자회사 상장과 2차전지 기대감 높아”
▲ 김준 SK이노베이션 대표이사 사장.

강동진 현대차증권 연구원은 7일 SK이노베이션 목표주가를 10만4천 원에서 15만 원으로 높여 잡았다. 투자의견은 시장수익률(Market perform)을 유지했다.

6일 SK이노베이션 주가는 13만5500원에 거래를 마쳤다.

강 연구원은 “SK이노베이션은 석유제품 가격에서 운영비용과 유가 등 원자재 비용을 뺀 정제마진이 점진적으로 개선돼 하반기 실적이 좋아질 것으로 기대된다”며 “다만 사우디아라비아가 원유 도입단가를 7월부터 계속 올리고 있는 점은 실적에 나쁜 영향을 미칠 것”이라고 내다봤다. 

8월 원유 도입단가는 배럴당 1.2달러로 7월보다 배럴당 1달러 더 오를 것으로 전망됐다.

SK이노베이션의 자회사 SKIET가 상장을 준비하고 있는 점도 긍정적으로 평가됐다. 

SK이노베이션이 연구개발을 진행하고 있는 전고체 배터리(액체 전해질이 아닌 고체 전해질을 사용하는 배터리)도 기대를 불러일으키는 요소 가운데 하나로 꼽힌다.

강 연구원은 "SK이노베이션이 연구개발하고 있는 전고체 배터리가 차세대 배터리로 가장 유력하다는 점은 고무적"이라며 “그러나 전고체 배터리의 상용화는 2025년 이후로 예상되고 경제성 확보에는 더 많은 시간이 필요할 것으로 전망되는 점은 부정적으로 평가될 수 있다”고 말했다.

SK이노베이션은 2020년 연결기준 매출 36조840억 원, 영업손실 1조8190억 원을 낼 것으로 전망됐다. 2019년보다 매출은 27.7% 줄어들고 영업손실을 내며 적자전환하는 것이다. [비즈니스포스트 성보미 기자]


최신기사

[2일 오!정말] 이재명, 중수청장 후보 김지용 두고 "친윤으로 단정하기 어렵다" 
중국 반도체 산업 '전기차 성공 전략' 재현 가능성, EUV 대체할 신기술 확보가 관건
현대차 첫 외국인 대표 호세 무뇨스 연임? 정의선 다시 한국인에게 수장 맡길까
[2026 국감 프리뷰⑩] LH '주택공급 속도전' 외치던 이성훈 대출 강화 주장도, ..
[2026 국감 프리뷰⑨] 쿠팡 개인정보·공정거래 문제로 다시 국회행, 한미관계 부담 ..
[중장년 커리어 좌담회] "경력의 강점 찾아 시장에 맞게 재구성해야", 커리어케어-서울..
통신3사 알뜰폰 자회사 공정경쟁 논란, 1천만 명 가입 걸맞는 '질적 성장' 전환 시급
기후변화에 설탕·쌀 부족 우려 커져, '슈퍼 엘니뇨' 여파에 식량부족 내년 이어질 전망
한세실업 과테말라 공장 순차 가동 눈앞, 김익환 공들인 '수직계열화' 시험대 올라
GS건설 목동아파트 12단지 재건축 우협대상자에, 목동 단지별 시공사 '윤곽'
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


